
Tetto al prezzo della benzina: guardiamo al contesto
Data pubblicazione: 14 ottobre 2026
Autore:
- Lo scenario geopolitico ci ricorda l’importanza di un accesso sicuro alle fonti energetiche.
- La diversificazione delle fonti serve a gestire meglio anche il rischio di un rialzo dei prezzi.
- Le opportunità della transizione energetica in un’Europa che si trova ancora una volta nel mezzo.
DALLO SCENARIO GEOPOLITICO AL PREZZO DEL BARILE SOPRA I 100 DOLLARI USA
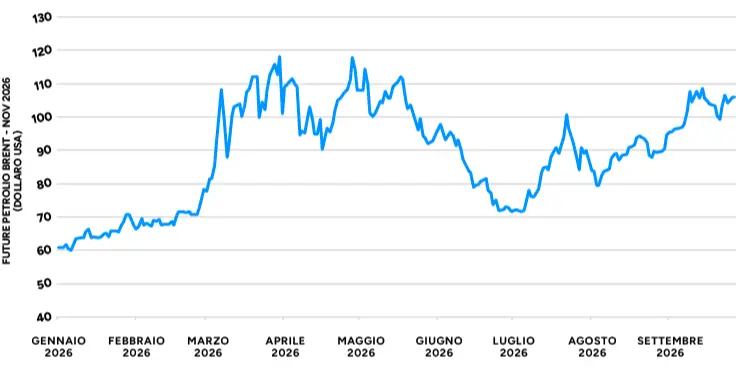
Andamento del petrolio Brent da gennaio a oggi
Fonte: Elaborazione Wealthype su dati Investing.com
Mantenere la calma, per favore: non è in vista una crisi degli approvvigionamenti. Per ora. L’inverno, infatti, si preannuncia “impegnativo”, per via dei rialzi di petrolio e gas dovuti all’incerta situazione nel Golfo. Questo il messaggio arrivato a fine settembre dalla riunione informale dei ministri dell’Energia UE che si è svolta a Dublino, in Irlanda. Dall’inizio del conflitto, i Paesi dell’Unione hanno speso oltre 100 miliardi di euro in più per importare combustibili fossili: ciò non vuol dire che ci siamo portati a casa più gas o più petrolio; banalmente, è successo perché i prezzi sono saliti.
A settembre, con le tensioni tra Stati Uniti e Iran che hanno continuato ad alimentare l’incertezza sulle forniture dal Medio Oriente, il petrolio Brent – riferimento per il Vecchio Continente – è tornato sopra i 100 dollari USA al barile. I flussi mediorientali procedono ancora a singhiozzo e le quotazioni ne seguono l’andamento. E la situazione non si stabilizzerà fino a quando non si arriverà a una soluzione duratura delle tensioni. L’inflazione si muoverà di conseguenza, come fa notare l’OCSE nel suo rapporto intermedio sulle prospettive economiche1: ulteriore rialzo nel breve termine e poi – se tutto va bene – graduale flessione nel 2027, posto che i prezzi dell’energia calino e tenuto conto dell’inasprimento della politica monetaria, che dovrebbe contribuire a contenere le pressioni complessive sul costo della vita.
Prezzi delle materie prime energetiche: gli effetti della situazione attuale sull’inflazione
Le ripercussioni dell’attuale scenario si notano un po’ dappertutto, diciamo. Questi gli aggiornamenti di settembre, riferiti al mese di agosto.
- Negli Stati Uniti2, l’indice dei prezzi al consumo è salito del +3,4% annuo.
- Nell’area euro, l’inflazione ha superato il +3% per la prima volta in tre anni: l’indice dei prezzi al consumo rilevato da Eurostat si è attestato al +3,2% dal +2,9% di luglio. E, secondo la primissima stima, a settembre ci sarebbe stato un ulteriore balzo, al +3,8%3.
- Un effetto energia si è visto anche in Cina4, al di là delle specificità di questa economia (la domanda interna non è ancora così forte da imprimere una spinta significativa ai prezzi, le cui variazioni sono generalmente contenute, quando non negative): qui, ad agosto, l’inflazione è salita del +0,8% annuo (dal +0,5% di luglio).
Solo numeri su carta intestata degli istituti di statistica? No: li sentiamo pure noi, tutti i giorni, sulle nostre tasche. In Italia, diesel e benzina hanno superato il tetto dei 2 euro al litro. Dal 28 settembre, Eni5 ha introdotto un tetto di 1,99 euro al litro per la benzina e di 2,19 euro per il diesel per 30 giorni, con possibile estensione fino a fine anno. Un’iniziativa alla quale, mentre scriviamo, IP, Q8 e Tamoil hanno deciso di allinearsi.
Sono buone notizie di sicuro. Ma ovunque si prospetta la necessità di misure di ben più ampio respiro. Tutte direttamente o indirettamente riconducibili al perimetro della cosiddetta “transizione energetica”.
Al di là delle iniziative delle big, si profila un nuovo scacchiere dell’energia globale
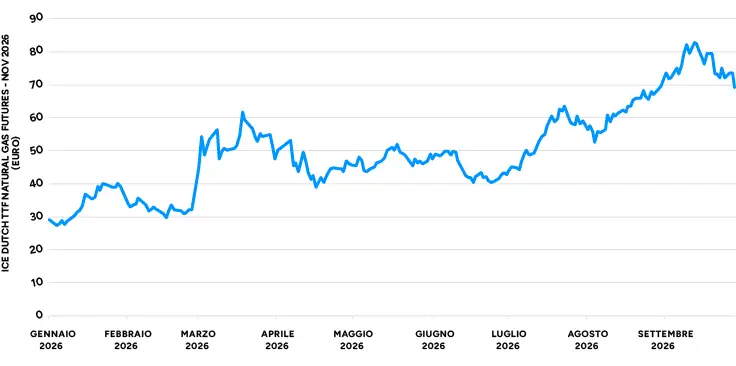
Resta infatti – e neanche tanto sullo sfondo – la questione più generale: quella della sicurezza energetica. In Europa il tema non riguarda solo il petrolio, ovviamente, ma anche il gas naturale: se il Brent è salito del +70% circa dall’inizio dell’anno6 , nello stesso periodo il gas naturale ha visto le quotazioni aumentare del +150% circa7 .
EUROPA ALLE PRESE (ANCHE) CON L’INCREMENTO DEI PREZZI DEL GAS NATURALE
Futures del Dutch TTF Natural Gas
Fonte: Elaborazione Wealthype su dati Investing.com
E qui ci sta una breve digressione. All’incirca quattro anni e mezzo fa, la guerra in Ucraina ha portato alla ribalta il rischio dell’eccessiva dipendenza da un unico fornitore. Quel fornitore era la Russia. L’Unione Europea ha quindi diversificato, acquistando altrove gas naturale liquefatto. Le più recenti tensioni in Medio Oriente hanno fatto da ulteriore promemoria, ricordandoci che petrolio e gnl devono fare un bel pezzo di strada per raggiungerci. Anzi: un bel pezzo di mare. E le rotte non sono da dare per scontate. L’accesso a quelle materie prime, quindi, resta un tema di assoluto rilievo.
Le alternative alle fonti fossili? Non più (solo) una questione etica, ma una necessità concreta
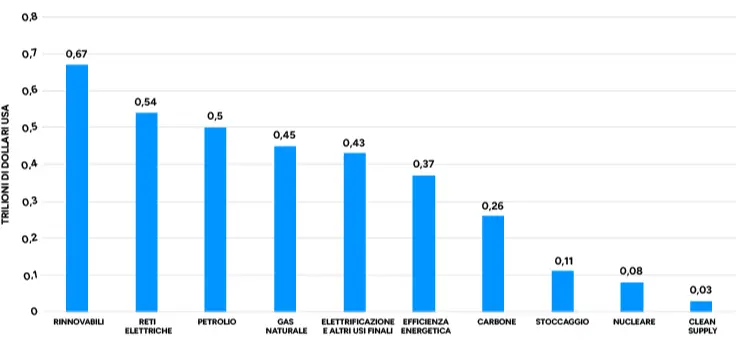
Non stupisce, quindi, che gli investimenti in produzione, stoccaggio e distribuzione continuino a crescere. Secondo l’Agenzia Internazionale dell’Energia8, l’impegno a livello globale dovrebbe aumentare del +5% nel 2026, al massimo storico dei 3.400 miliardi di dollari USA, malgrado (o forse proprio a causa di) tensioni geopolitiche e incertezza economica.
Secondo le stime, circa 2.200 miliardi saranno destinati alle energie rinnovabili, al nucleare, alle reti di distribuzione, allo stoccaggio, ai combustibili a basse emissioni, all’efficienza energetica e all’elettrificazione, mentre i restanti 1.200 miliardi dovrebbero andare a petrolio, gas naturale e carbone. Le fonti fossili, quindi, non vanno in pensione: però, come si nota dai dati, al primo posto si posizionano le rinnovabili. Non un’astratta questione etica, ma una necessità assai concreta.
INVESTIMENTI GLOBALI IN ENERGIA: LE STIME SUL 2026
Circa 2,2 trilioni di dollari destinati (fra le altre cose) a rinnovabili, nucleare ed efficienza energetica
Fonte: Elaborazione Wealthype sui dati del rapporto World Energy Investment (IEA, 2026)
Sicurezza energetica nel Vecchio Continente: le lezioni del 2022 e del 2026
Per anni, una parte consistente del sistema energetico poggiava sulla disponibilità di gas russo economico, trasportato via pipeline. Quando quel modello è stato dismesso, l’Europa ha dovuto cambiare paradigma. E in fretta. Il Vecchio Continente ha diversificato le fonti di approvvigionamento, aumentato la capacità di importare gas naturale liquefatto e, più in generale, ridotto la domanda di gas, anche grazie all’incremento della produzione elettrica da fonti rinnovabili.
Il processo continua: per il 2026, l’Agenzia Internazionale dell’Energia prevede una riduzione di oltre il 2% della domanda europea di questa materia prima, in scia alla maggior produzione rinnovabile e agli elevati prezzi del combustibile9. Insomma: l’Europa oggi appare meglio posizionata – più “resiliente”, potremmo dire – rispetto al 2022. Ciò, è chiaro, non vuol dire che sia invulnerabile, come è emerso nella riunione informale dei ministri dell’Energia di fine settembre.
In questo quadro, la transizione energetica appare come una strategia di autonomia e sicurezza economica. Si scrive “transizione” ma in realtà si legge “passaggio graduale”: come dimostra la fibrillazione provocata dal rincaro dei carburanti, non siamo nelle condizioni di poter mollare i combustibili fossili dal lunedì al martedì. E non è solo una questione “retail”: i trasporti e l’industria non possono rinunciare di colpo alle fonti energetiche tradizionali. La transizione va piuttosto intesa come costruzione di un sistema energetico distribuito: più elettrificato, più diversificato e meno esposto a singoli punti di vulnerabilità.
Transizione energetica: la lezione per i portafogli di investimento
Le tensioni degli ultimi anni mostrano quanto sia difficile prevedere quale fonte, tecnologia o area geografica sarà più o meno favorevolmente condizionata dal prossimo shock. Diversificare significa (anche) evitare che il portafoglio dipenda da un’unica risposta alla trasformazione energetica in corso. Vale quindi per i portafogli d’investimento quello che vale per le fonti energetiche: diversificare, appunto. E, quando occorre, ribilanciare.
1https://www.oecd.org/it/publications/prospettive-economiche-dell-ocse-rapporto-intermedio-settembre-2026_66ace9dc-it/full-report.html
2https://www.bls.gov/news.release/cpi.nr0.htm
3https://ec.europa.eu/eurostat/statistics-explained/index.php?title=Inflation_in_the_euro_area
4https://en.ilsole24ore.com/art/chinas-inflation-accelerates-to-08-per-cent-year-on-year-in-august-as-expected-AJ7COg7
5https://www.eni.com/it-IT/media/comunicati-stampa/2026/09/cs-eni-aggiudica-dal-28-settembre-tetto-prezzi-gasolio-benzina.html
6Variazione aggiornata alla chiusura di mercoledì 30 settembre 2026.
7Variazione aggiornata alla chiusura di mercoledì 30 settembre 2026.
8https://www.iea.org/topics/investment
9https://www.iea.org/reports/gas-market-report-q3-2026/executive-summary
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Messaggio pubblicitario con finalità promozionale. I contenuti degli articoli pubblicati sul presente sito sono redatti da Wealthype.ai per Fineco Bank. Fineco non si assume alcuna responsabilità in merito alla correttezza, completezza e veridicità delle informazioni fornite. Il contenuto degli articoli pubblicati sul sito Fineco non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Fineco declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Marco Del Core
Personal Financial AdvisorMenù
Piazza Velasca 10, Milano
20122, Milano
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Marco Del Core e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
